昨天 SpaceX 发了第三季度财报,我本来是冲着星舰去看的。
结果翻到分部收入那张表,第一行是航天,第二行是连接,也就是星链,第三行叫 SI,全称 Super Intelligence,超级智能。这家公司以前管这块叫 AI,现在换了个更唬人的名字。
数字是这样的。这个季度 SpaceX 总收入 145.75 亿美元,其中超级智能 75.6 亿,星链 52.5 亿,造火箭、发射卫星这一摊 17.7 亿。
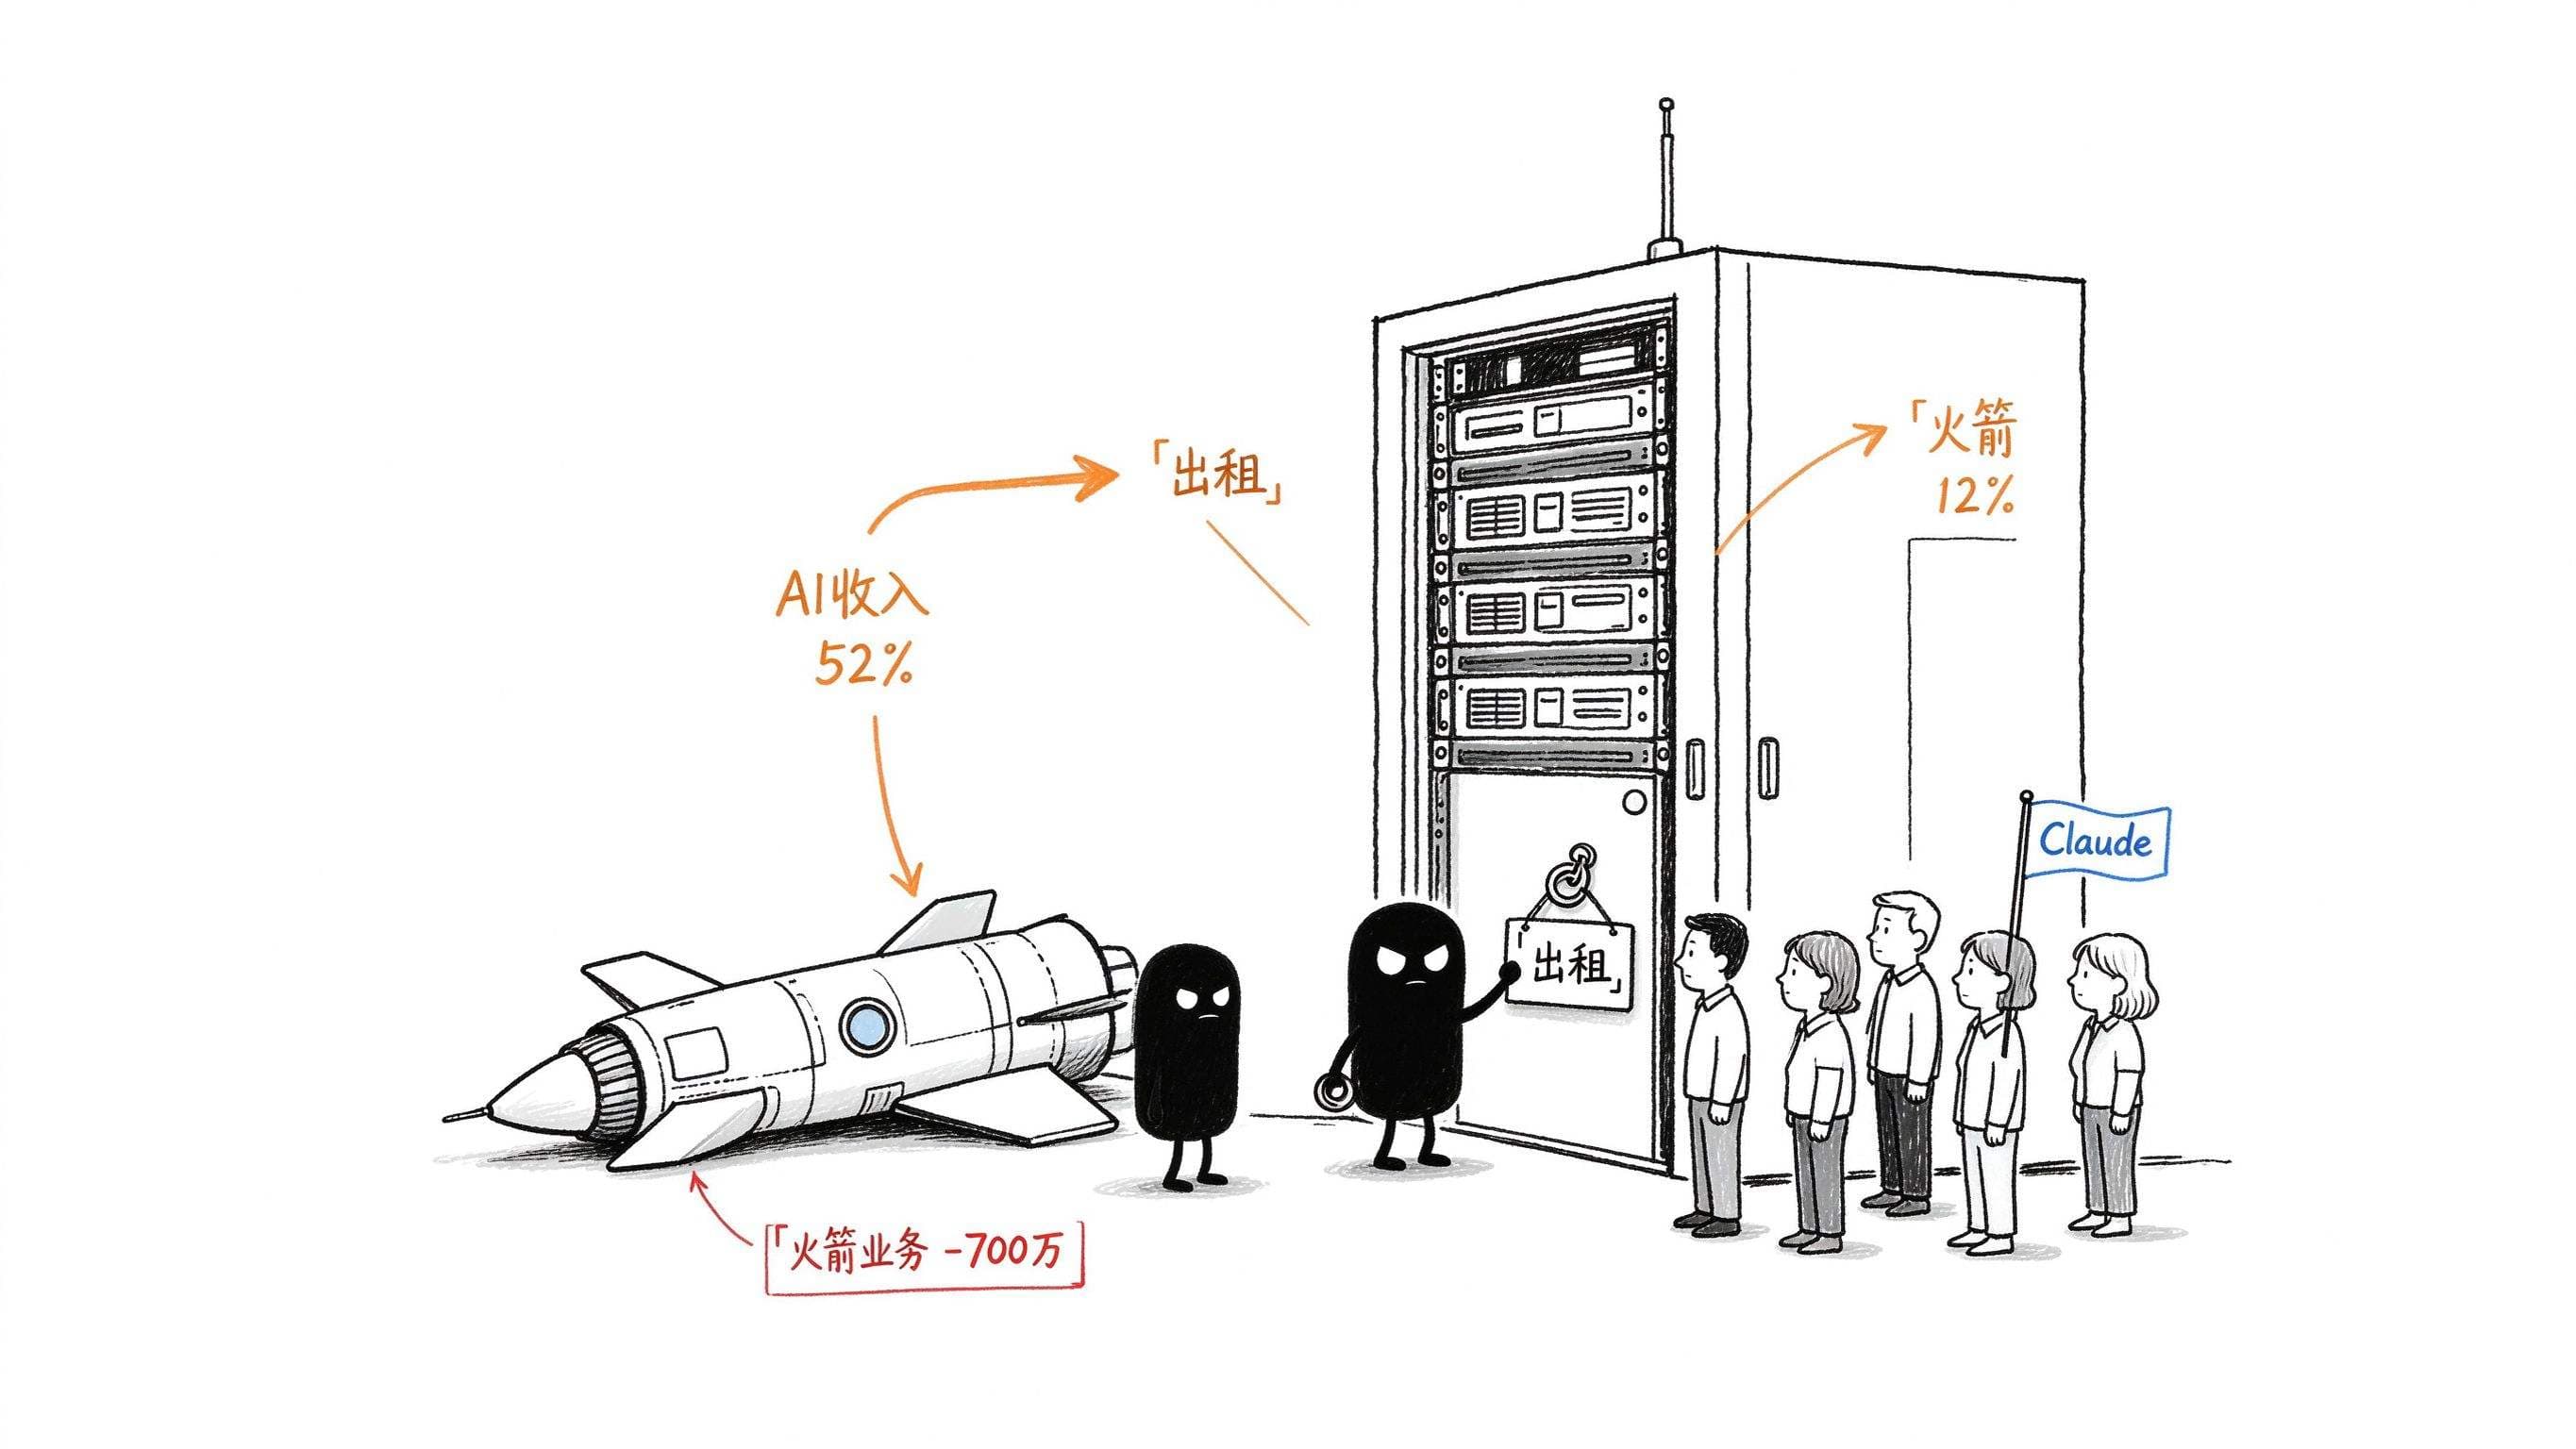
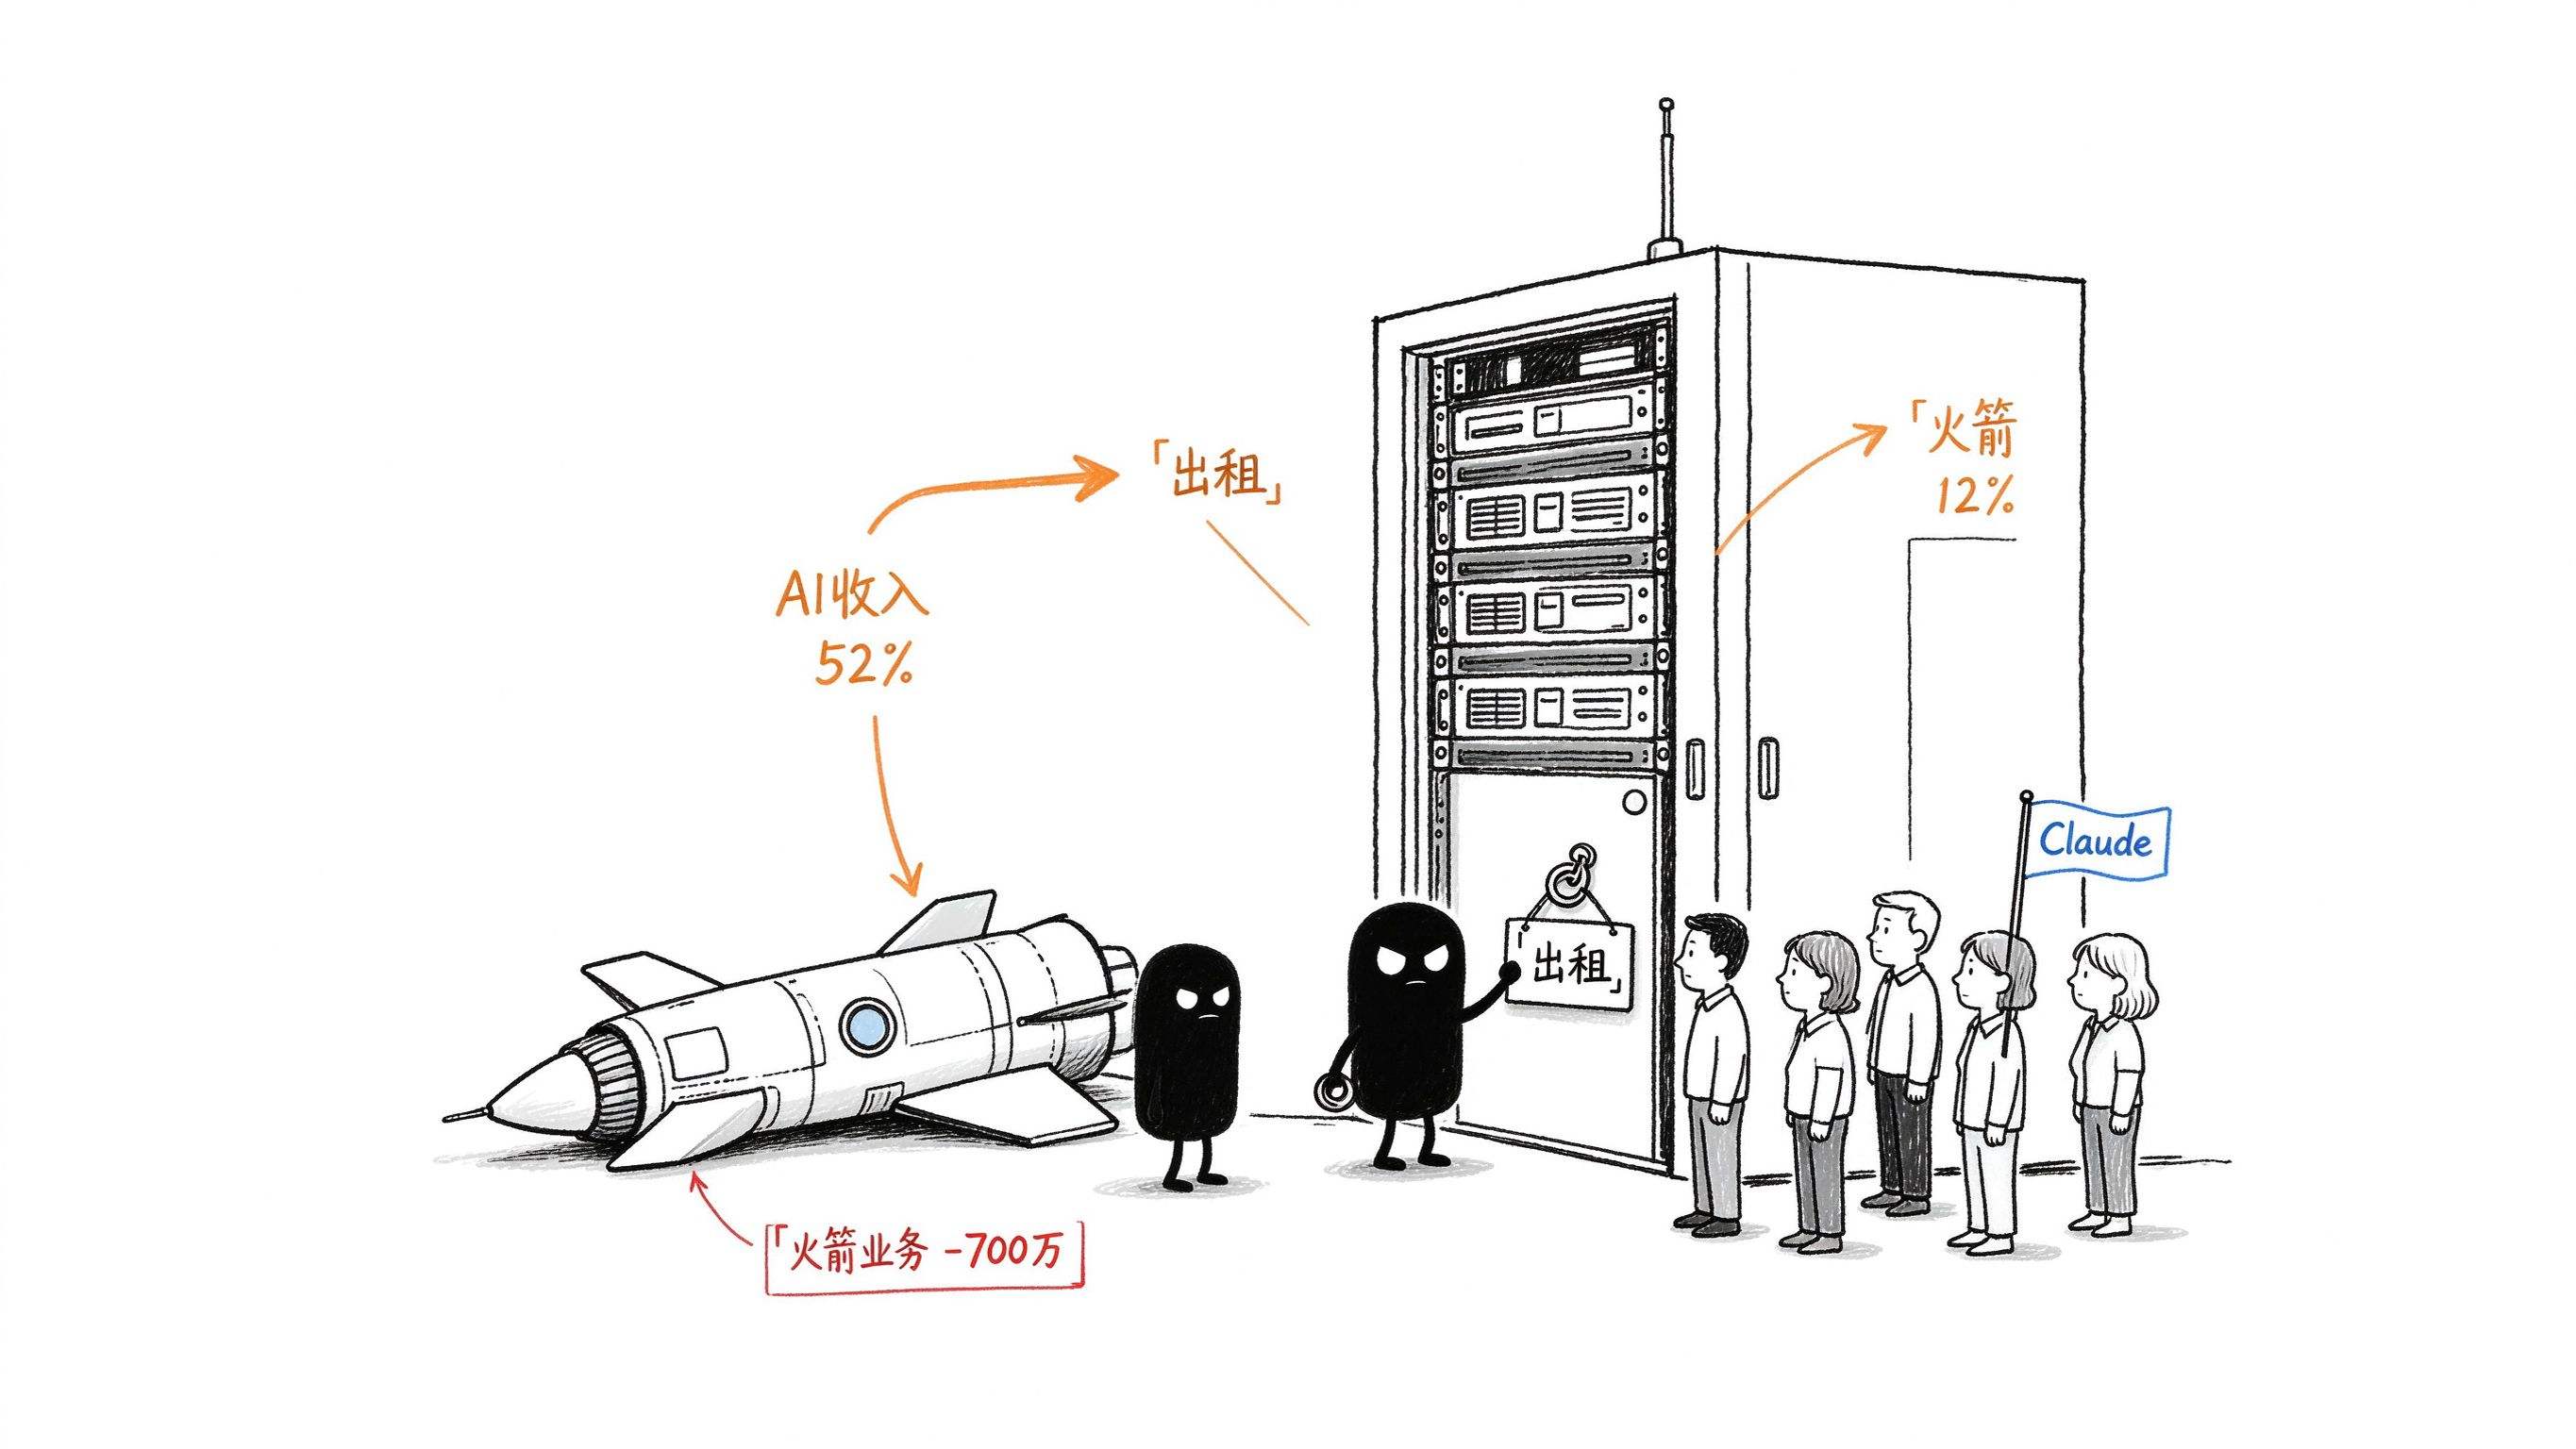
也就是说,一家靠造火箭出名的公司,这个季度一半以上的收入,是从 AI 那边来的。 算下来是 52%,火箭只占 12%。
利润那一栏更好玩。航天业务这个季度经营亏损 700 万美元,上个季度亏了 5.4 亿。星链赚了 23.7 亿,超级智能赚了 4.31 亿,刚刚扭亏。
造火箭的不挣钱,卖网的挣大钱,搞 AI 的刚爬上岸。这跟大家脑子里那个 SpaceX,已经差得有点远了。
那这 75.6 亿到底是怎么来的?
很多朋友第一反应可能是 Grok。马斯克天天在 X 上给 Grok 喊话,好像它是 ChatGPT 的头号对手。但你去看财报里的拆分,超级智能下面分两块,一块是广告,5.38 亿,就是 X 平台那点广告费,另一块叫「SI 解决方案与基础设施」,70.2 亿。财报自己的解释是,增长主要来自新签的云服务协议开始生效,排第二的是收购了 Cursor,排在第三的才是 Grok 用的人变多了。
Cursor 这块,按智东西的报道,从收购交割到 9 月底给 SpaceX 贡献了大约 6 亿美元收入,就算把 Cursor 剔掉,这块收入环比还是涨了 192%。
所以大头是云服务协议。用大白话讲,就是出租算力。
谁在租?Fortune 的报道写得很清楚,这块业务里包括租给 Anthropic 和 Google 的算力,还有自家 Grok 和 X 用的那部分。
Anthropic 这个名字出现在这里,就有点意思了。
就在同一天,TechCrunch 报道了 Anthropic 泄露出来的上市文件。文件里说,AWS、Google、微软越来越把 Anthropic 当竞争对手看,不太把它当客户了,它拿不到足够的算力,只好自己去租数据中心,还找了一些第三方运营商。然后它又担心这些运营商的经营历史太短,原话是 limited operating history,不如几家大云厂商靠谱。
我不知道这句话指的是不是 SpaceX,文件里没点名。但 SpaceX 的算力生意确实是这两年才做起来的,一年前装机才 0.6 吉瓦,今年 9 月底是 1.7 吉瓦。要说经营历史短,它是真挺短的。
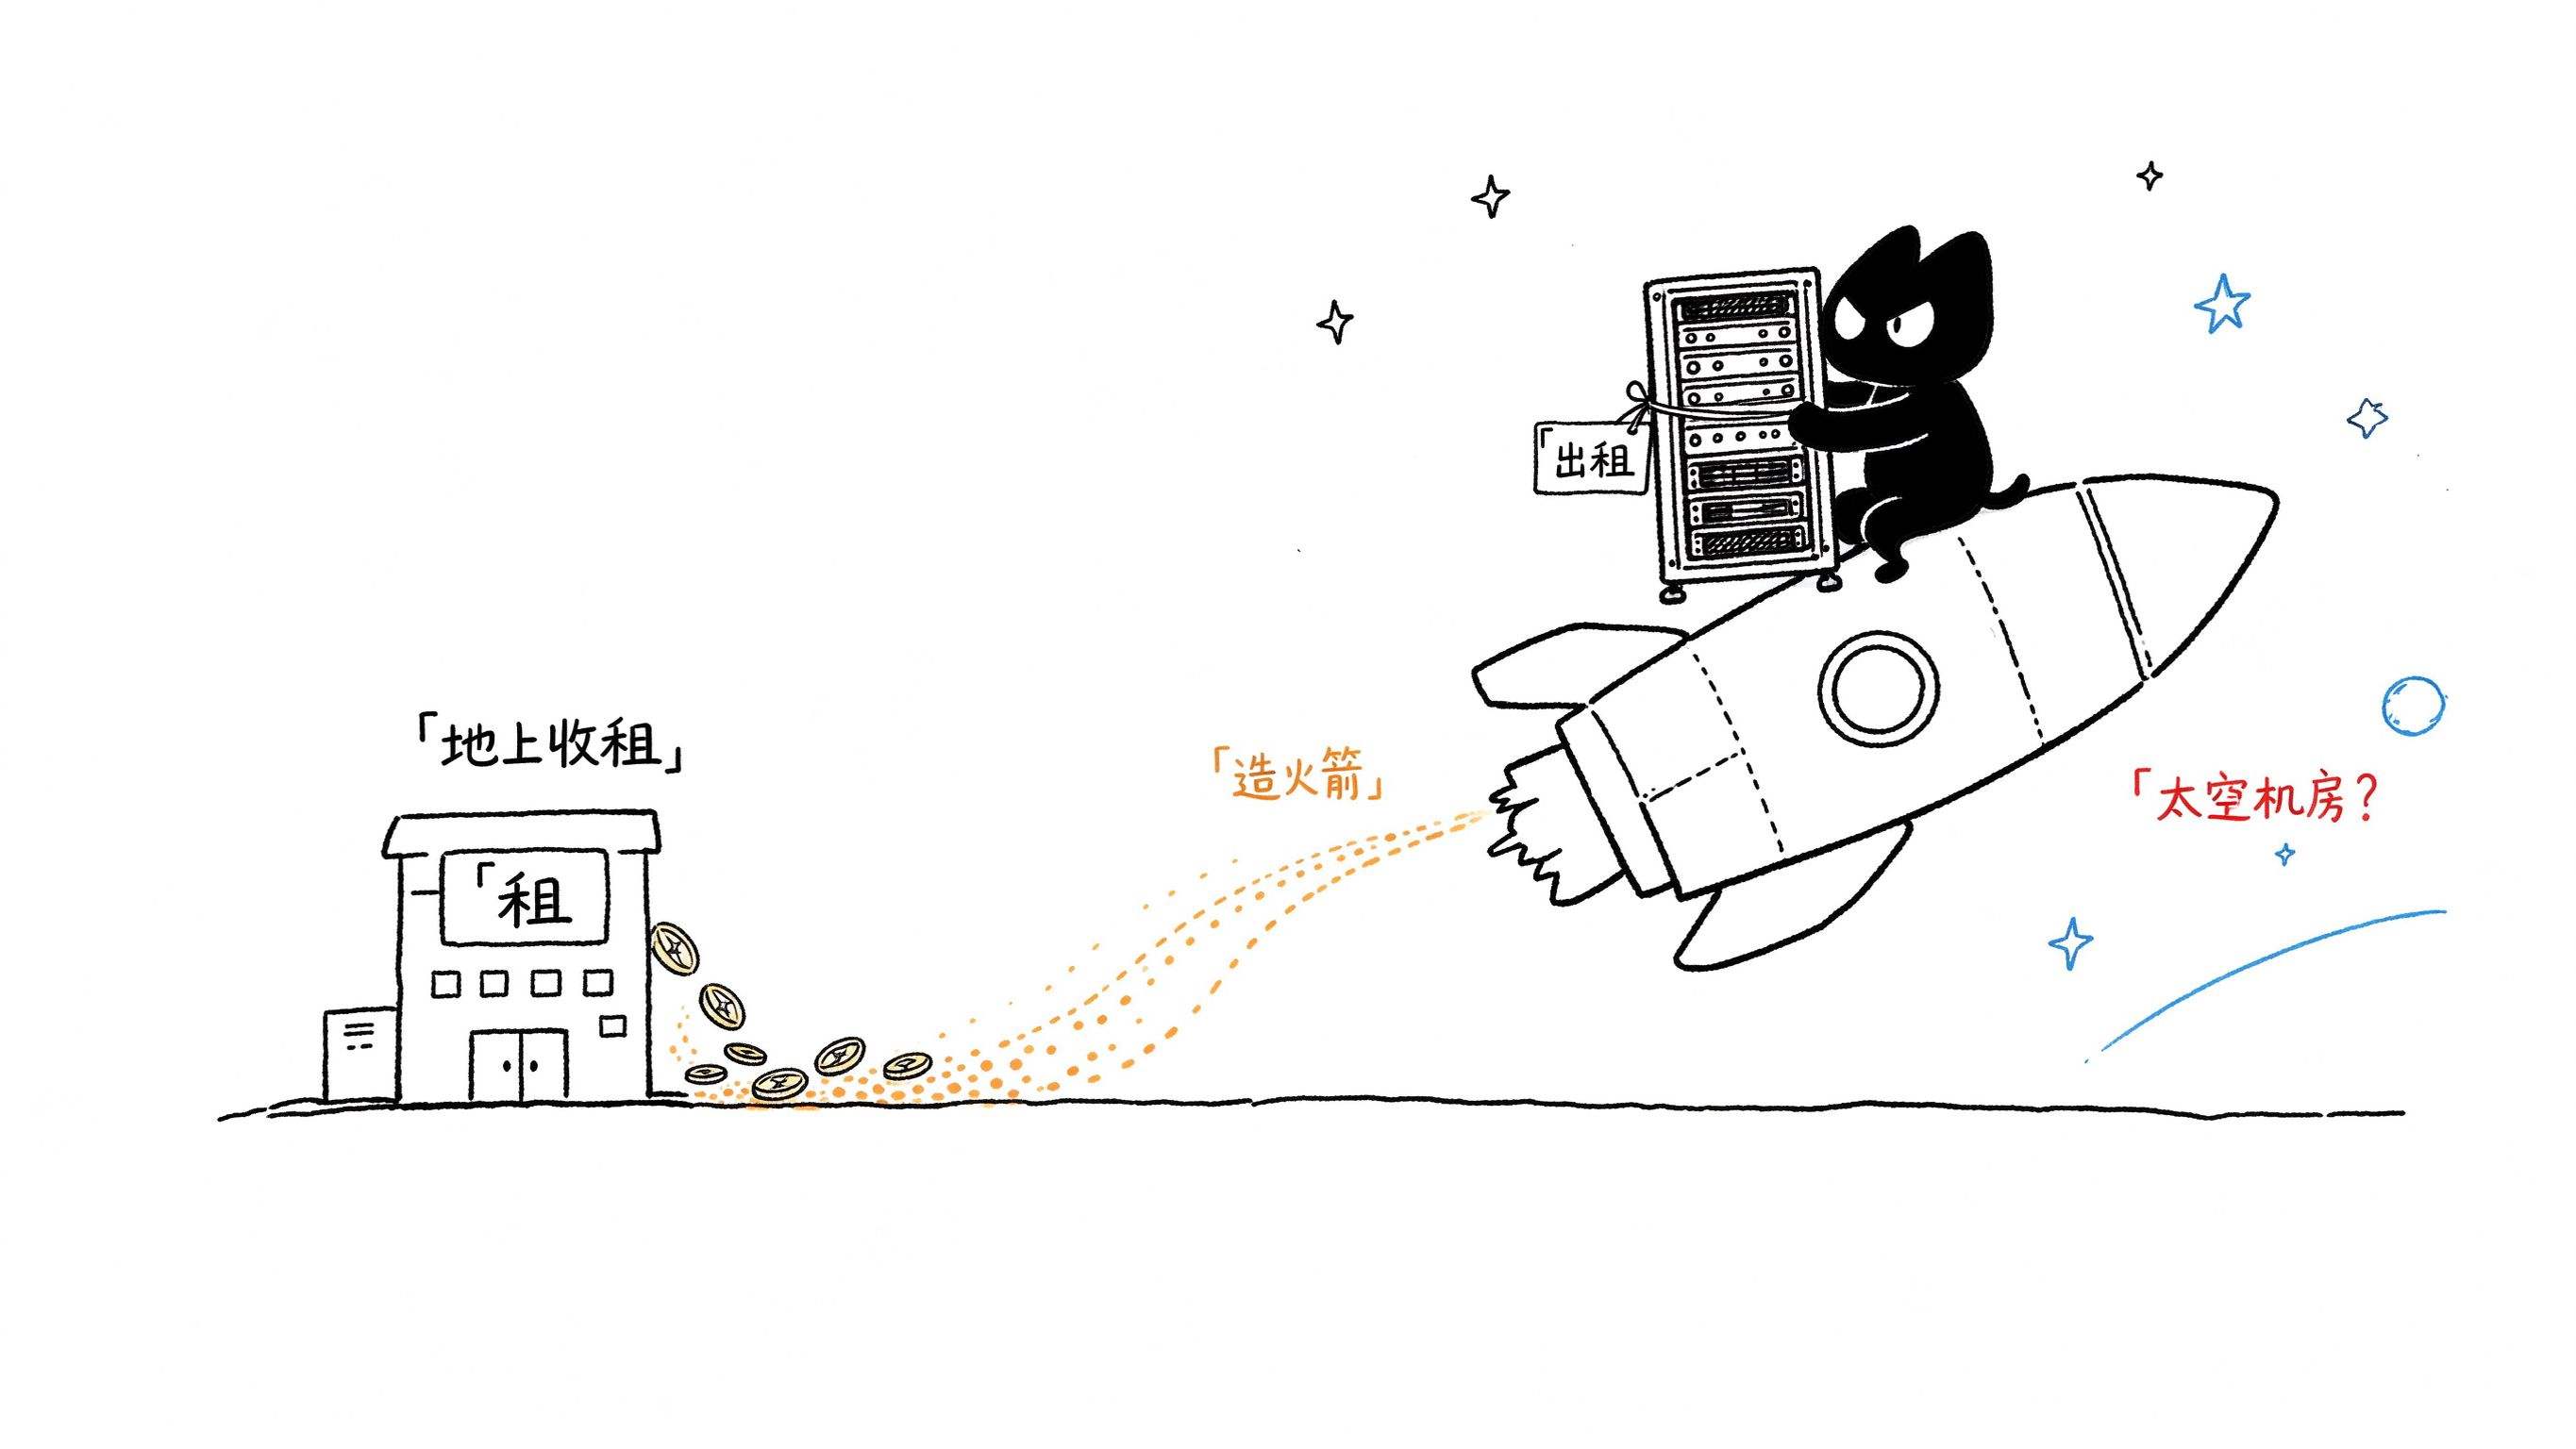
于是你会看到一个挺荒诞的画面。造火箭的公司在地上当起了房东,做 Claude 的公司排着队来租房。
房东这个词我想多聊两句,因为它比 AI 公司这个说法更贴切。
收租听起来是个躺着挣钱的生意,但前提是房子已经盖好了。SpaceX 的房子还在盖。
这个季度超级智能这块收入 75.6 亿,同一个季度,它在这块花掉的资本开支是 164.4 亿。前九个月加起来,这块的资本开支接近 400 亿美元。CFO 在电话会上说,第四季度新的资本投入要 350 亿到 400 亿美元,差不多是前三个季度的总和。
算一下就知道,每收 1 块钱租金,同时要往盖楼里砸 2.2 块。
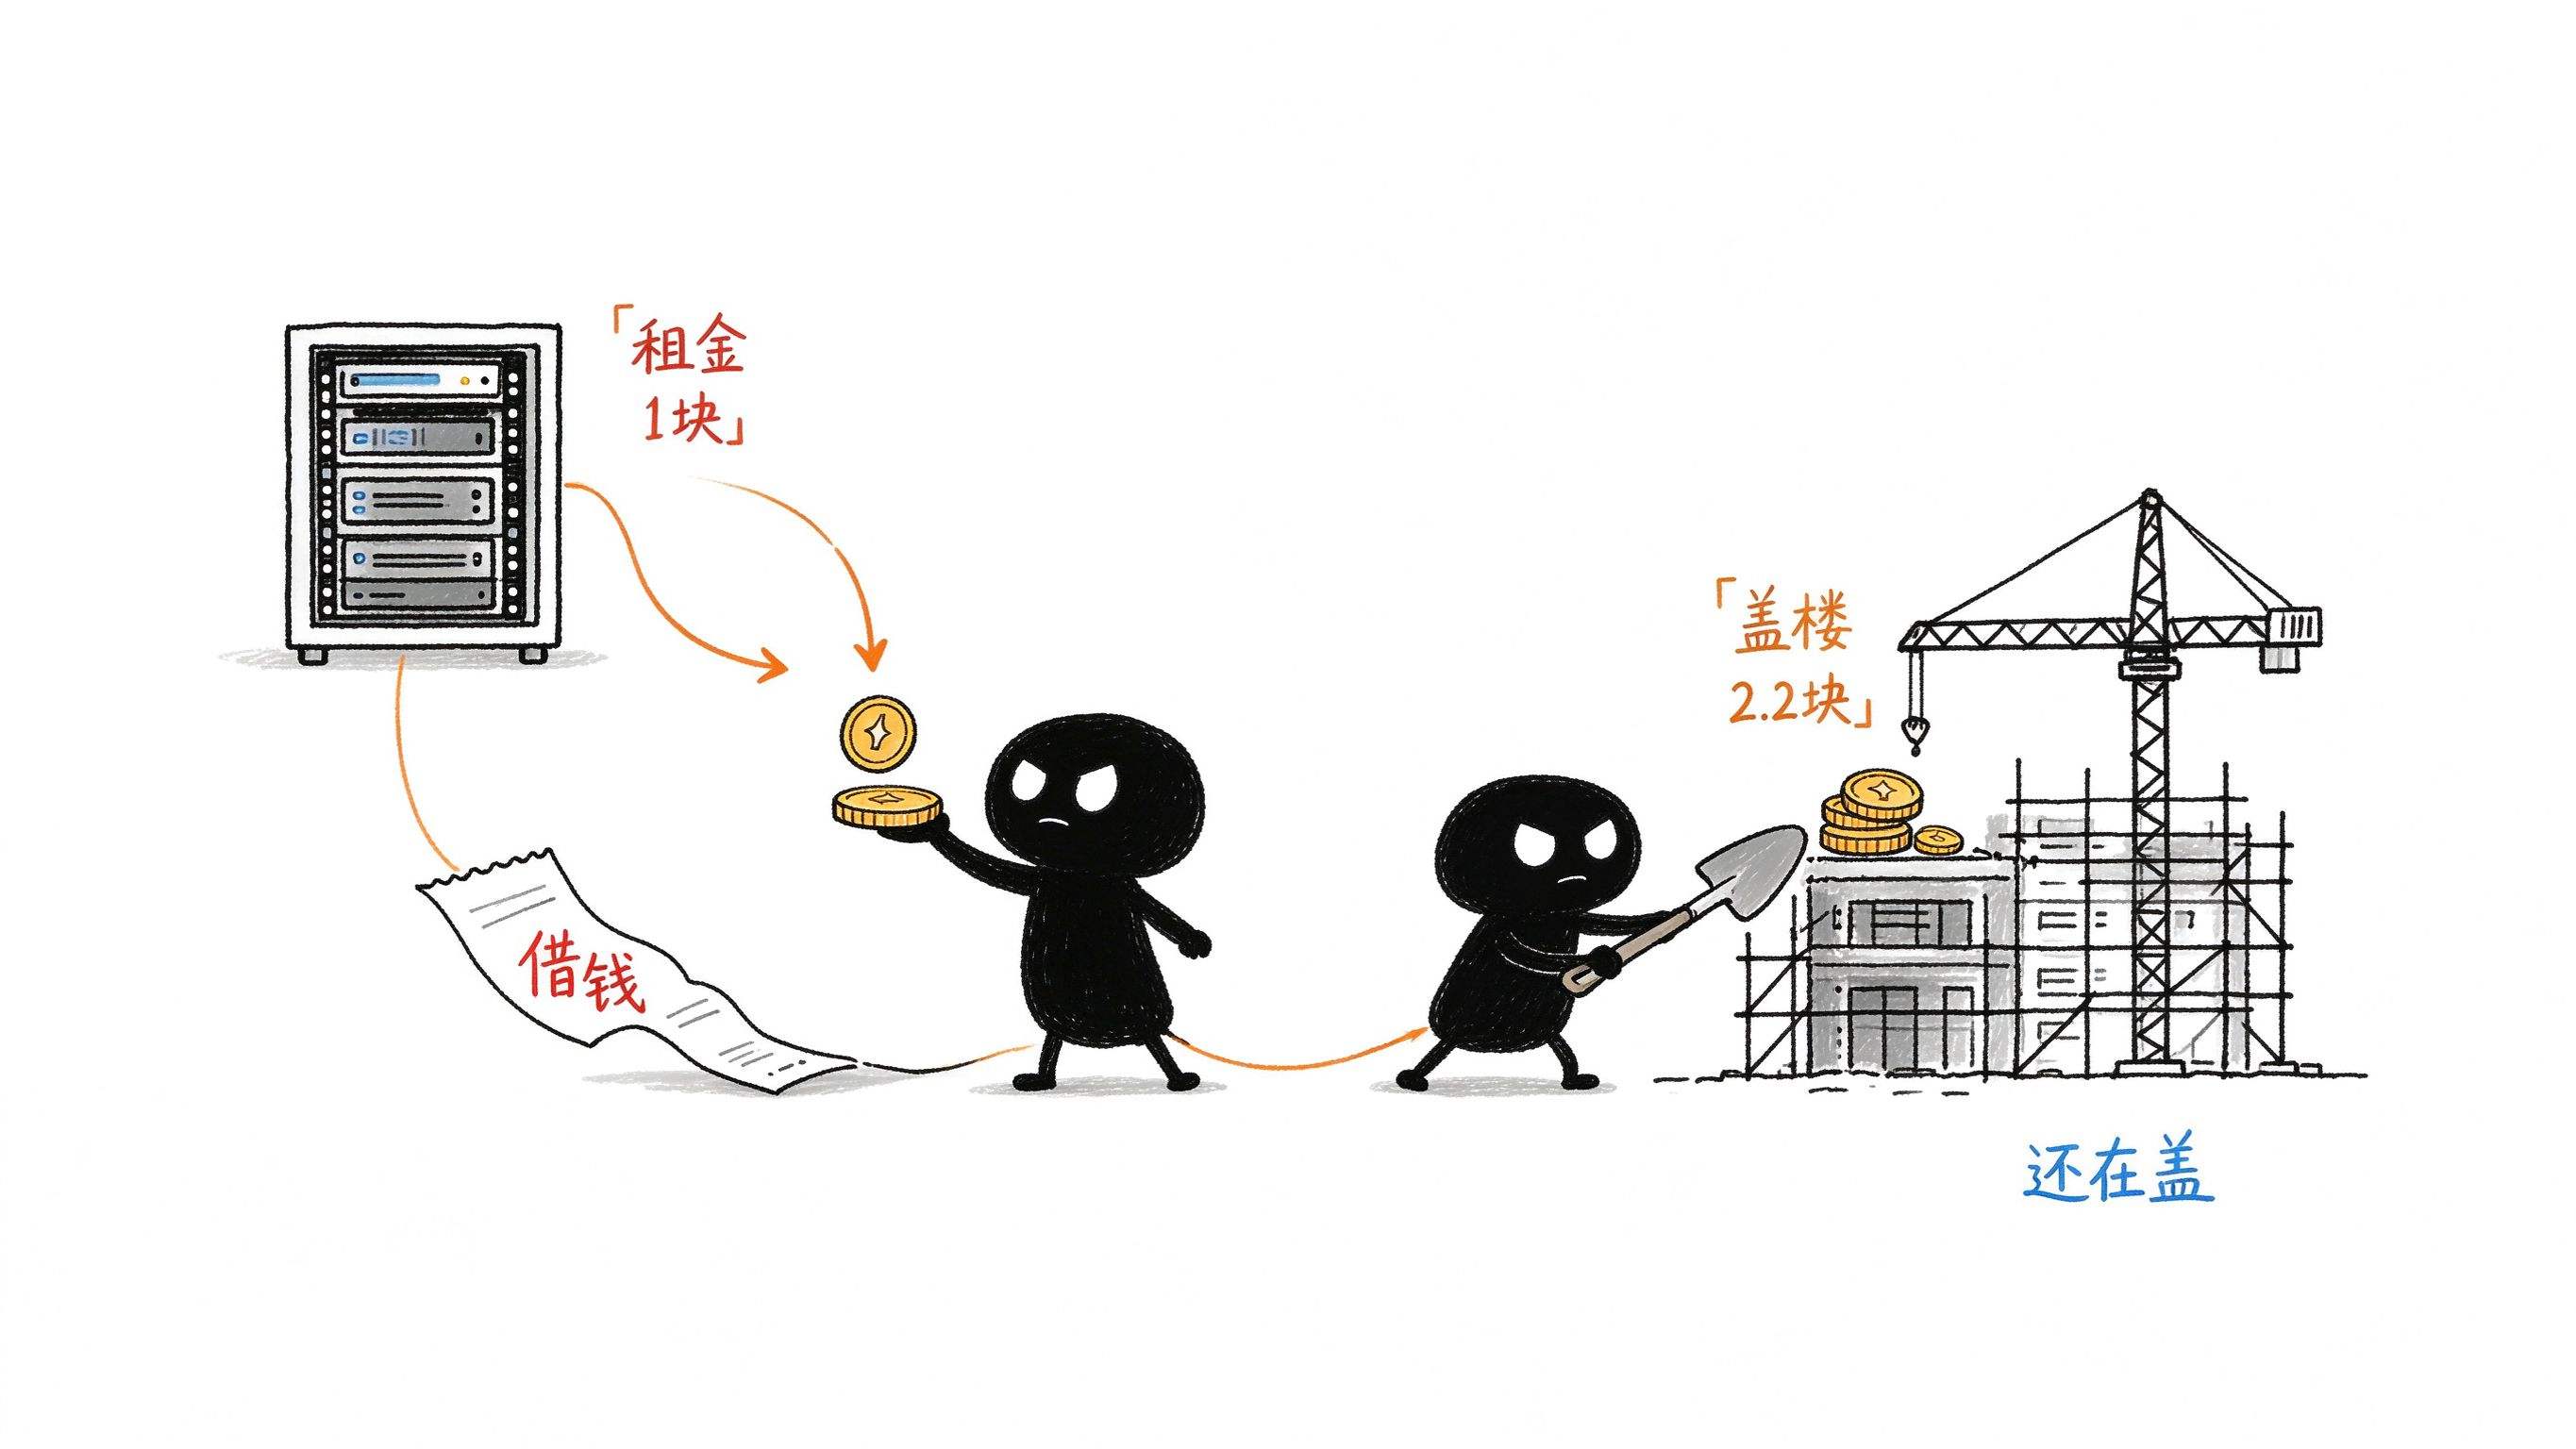
钱从哪来?星链挣一部分,六月份上市融一部分,剩下的靠借。Fortune 引用了 S&P Global 旗下 Visible Alpha 的分析师一致预期,SpaceX 的债务可能从 2025 年的 507 亿美元涨到 2029 年的 3500 亿美元。这是分析师算的,不是公司说的,但方向大概错不了。
还有那个看着很漂亮的 44 亿净利润。TechCrunch 指出,里面大约有 10 亿美元来自比特币价格回升,再加上一些没说清楚的关联方收益。前九个月合起来,SpaceX 的净利润其实还是负的,亏 4.13 亿。
反过来,超级智能那 4.31 亿经营利润又是被压低了的,因为里面扣了 12 亿美元跟收购 Cursor 有关的股权激励,这笔钱是一次性的。不算这些,这块的调整后 EBITDA 接近 50 亿。
所以这份财报能读出两个故事。往好了读,AI 这块已经能自己造血了,扣折旧和股权激励之前,一个季度快 50 亿。往坏了读,收入的两倍多都在往水泥、电缆和芯片里砸,净利润好看有一截靠比特币。
坦率的讲,我觉得两个故事都是真的。房东刚开始盖楼的时候,账本就长这个样子。
说到房东,我想起香港地铁。
港铁有个很出名的做法叫「铁路加物业」。修地铁的时候,顺手拿下沿线车站上面的地,盖商场、盖住宅,地铁一通,周边楼价上去,港铁靠卖楼和收租挣的钱,在利润里占很大一块,我印象里有些年份比车票挣得还多。修铁路本身未必挣钱,铁路带来的地,才是印钞机。
SpaceX 走的是差不多的路。它修的铁路是火箭和卫星,十几年下来练出了一身本事,发射、造卫星、搞能源、搞散热、搞金属加工,结果发现这身本事拿去盖机房、卖电、出租算力,比单纯卖发射服务挣钱快得多。
马斯克自己在电话会上讲得更直白。他说大家开始意识到,部署超级智能的瓶颈主要卡在电力、散热和基础设施上,芯片反倒在后面。他说自己现在每周有四天待在田纳西州的孟菲斯,盯着 Colossus II 那个数据中心上线。
他还举了个例子。数据中心要靠燃气轮机发电,轮机厂商拿叶片这类金属件要等 12 到 18 个月,SpaceX 干脆用造火箭练出来的金属铸造能力,自己做这些零件。他形容这就像纽约洋基队跑去打少年棒球联赛,不公平,但结果就是 SpaceX 铺电力和散热的速度比谁都快。
洋基队那句有马斯克惯常的吹牛成分,但轮机叶片这个例子,我反而觉得是整场电话会里最实在的一段。火箭在这个季度没挣钱,可造火箭练出来的手艺,已经在给机房干活了。
那火箭还造不造?
造,而且是往更大的方向造。TechCrunch 写,SpaceX 把星舰看作部署新一代星链卫星和开发轨道数据中心的关键。第三季度星舰完成了第一次带收入的任务,一次送了 26 颗星链 V3 卫星上天,按 SpaceX 的说法,新增的下行容量大约是一次猎鹰 9 号星链发射的 10 倍。马斯克还说 11 月下一次试飞,要同时回收一级和二级。
这样串起来就清楚了。地上收租,租金和借来的钱一部分喂给机房,一部分喂给火箭,火箭以后要把机房送到天上去。SpaceX 想当的,是太空房东。
当然,你完全可以觉得这又是马斯克在讲故事,我非常理解这种怀疑。
他在电话会上预测,到 2027 年底,SpaceX 的年化经常性收入会在 5000 亿到 1 万亿美元之间。这个季度总收入 146 亿,年化下来不到 600 亿。从 600 亿到 5000 亿,一年多要翻八倍以上,我寻思了一下,没寻思明白这个账怎么算。同一场电话会上,CFO 给的指引就克制得多,2027 年第一季度收入 330 亿到 370 亿美元。
CFO 的数字是要对投资人负责的,马斯克的数字是发在 X 上的,我建议大家多看前者。
但即便只看 CFO 那个数,一个季度从 146 亿涨到 330 亿以上,靠的也还是机房。十二个月前,SpaceX 超级智能这块一个季度的收入是 8.13 亿,现在是 75.6 亿,涨了 830%。
我自己的感受是,这份财报最值得记住的,其实是 52% 背后那件事。到了 2026 年,算力已经变成一种跟房子差不多的东西,谁手里有电、有地、有机房,谁就能收租。 连 Anthropic 这种手握 Claude、营收一个季度 168 亿美元的模型公司,也得四处找房东,还要担心房东靠不靠谱。
前两天我写过 RTX Spark 那篇,讲的是有人想把算力扛回家,自己在本地跑模型。现在看,世界正在往两头走,一头是越来越多人把小锅端回家,另一头是马斯克这种人,在地上和天上盖越来越大的楼。
至于中间那些既没小锅、也没大楼的公司,大概只能交租。
回到星舰。我昨天本来是冲着它去看财报的,看完才发现,星舰还是那个星舰,只是它将来要拉的货,从卫星慢慢变成了机房。
谢谢你看我的文章,我们,下次再见。
/ 作者:青玉白露
评论区
欢迎留下你的看法,支持匿名评论。
你的评论会公开展示,建议填写便于交流的昵称,并尽量提供有信息量的反馈。